水处理设备是一类通过物理、化学或生物方法去除水体中杂质、污染物,实现水质净化或达标排放的专用设备,目前已经广泛应用于民生供水、工业生产、水环境治理等多个领域。那么,下面小编总结一下
深圳水处理设备的市场规模和发展趋势,仅供参考:
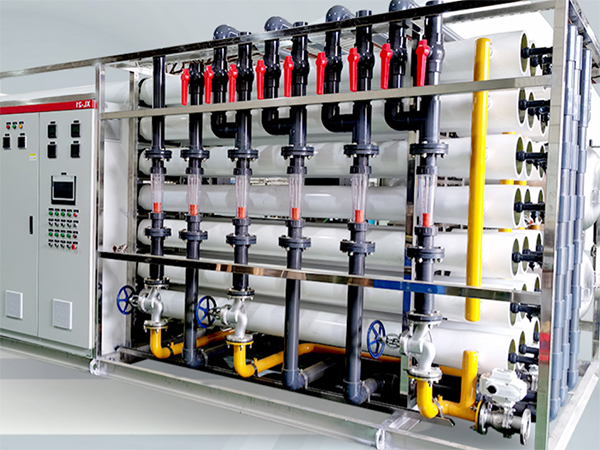
一、市场规模(国内为主)
说明:统计口径差异很大(是否包含工程、膜耗材、泵阀、家用净水会造成数据差几倍,下面是成套水处理装备(工业 + 市政一体化设备、膜系统、污水设备,不含单纯土建工程)口径:
1. 中国水处理成套设备市场:2025 年约 1800–2000 亿元,年均增速 7%–10%;驱动主力是工业回用 / 零排放、市政提标改造、农村分散式污水、新能源 / 半导体超纯水。
- 细分高增长赛道:膜法设备(RO/UF/MBR)、EDI、浓水蒸发结晶、一体化 MBR/MBBR 撬装设备,增速普遍 12%–18%,显著高于行业平均。
- 市政:存量水厂提标、再生水回用、雨污分流、村镇污水一体化设备;
- 工业:光伏锂电、半导体、化工、印染、电镀、煤化工零排放、循环冷却水处理;
- 海水 / 苦咸水淡化:沿海、缺水地区稳步放量。
2. 全球水处理设备市场:多家机构统计口径略有差异,2025 年约 720–780 亿美元,是zui大单一市场,中国占亚太核心份额,复合增速约 5.5%–6.5%。
行业特点:低端标准化设备(砂滤、活性炭、普通加药装置)竞争惨烈、毛利低;膜系统、高盐废水、超纯水、智能撬装成套系统附加值高。
二、核心增长驱动
1. 政策刚性约束
《节约用水条例》、《节水装备高质量发展实施方案(2025—2030)》、重点流域管控、工业废水回用指标,高耗水企业强制回用、近零排放,倒逼企业上深度处理设备;再生水利用是长期主线。
2. 产业结构变化
新能源(锂电、光伏)、半导体、显示面板对超纯水、高浓废水处理需求爆发;传统制造业(印染、化工、钢铁)从 “达标排放” 转向 “资源化回用”。
3. 存量改造大于新建
国内大量老水厂、老循环水系统设备老化,提标、节能改造、膜元件更换、自控升级是稳定存量市场;村镇分散污水是下沉增量。
4. 水资源成本上涨
水费、排污费、取水许可管控收紧,中水回用可以直接帮企业省水费,从 “环保成本” 变成 “节水收益”。
三、六大发展趋势(对做设备、选型、接单非常实用)
1. 从 “达标排放” 转向资源化回用、近零排放,浓水处理成为刚需
以前只做到 COD、氨氮达标;现在重点是中水回用、分盐、高盐浓缩、蒸发结晶。RO+UF+NF+EDI 组合工艺订单持续变多;难点在浓水、杂盐固废成本,也是高毛利赛道。
2. 撬装一体化、模块化、小型分散设备放量
一体化 MBR、MBBR、小型 RO 纯水机、集装箱式污水设备,占地小、安装快、可移动、适合工地、产业园、村镇、加油站、医院;替代传统土建池体,交付周期短,现在很多项目优先撬装方案。
3. 智能化、在线监测、远程运维(智慧水务)
PLC + 触摸屏、在线电导率 / PH/ORP/ 浊度、自动加药、膜清洗自动控制、云端远程监控、故障预警;
趋势:设备不再只卖硬件,变成设备 + 耗材维保 + 运维托管的服务型模式,长期稳定收益。
4. 膜材料核心部件国产替代加速
早年高端 RO 膜、EDI、MBR 膜以进口为主;现在国内膜厂商性能持续提升,成本优势明显,市政、普通工业场景国产化率很高;半导体、制药超纯水高端膜仍还有替代空间,陶瓷膜、抗污染膜是研发热点。
5. 低碳化、低药耗、低能耗工艺优先
双碳带动:厌氧氨氧化、MBBR、高级氧化、低能耗抗污染膜、能量回收装置;客户越来越看重吨水能耗、药剂消耗、污泥产量,不再只看设备采购价。
6. 出海加速,东南亚、中东、拉美需求旺盛
国内成套 RO、一体化污水、海水淡化设备性价比优势强;中东海水淡化、东南亚工业园区废水、非洲饮水工程订单逐年增加,但需要适配当地水质、供电不稳定、维保条件差的工况。
四、行业痛点与风险(做生意重点留意)
1. 低端同质化严重:简单砂炭滤、软水机、普通 PP 过滤,价格战,利润薄;
2. 项目账期长,工程类垫资压力大;
3. 水质波动风险大:同一套设备,进水水质变化直接导致出水不达标,对工艺设计、预处理方案要求高;
4. 耗材属性:膜、树脂、药剂是持续复购市场,很多厂商靠耗材赚钱,设备本身薄利。
五、机会赛道总结(优先方向)
✅ 新能源 / 半导体超纯水、废水零排放成套
✅ 撬装一体化污水(村镇、小型工厂、医疗)
✅ 中水回用、循环冷却水处理系统
✅ 智能自控、在线监测、自动加药系统
✅ 海水 / 苦咸水淡化
 帅诚水处理设备Shuai Cheng water treatment equipment




